
거래처 끊긴 프리랜서, 실업급여 없이 버티는 방법 4단계
해외 디지털 노마드 커뮤니티에서는 클라이언트를 잃은 뒤에는 최소 생활비를 정하고 저축으로 버티겠다는 글이 잦게 올라옵니다. 거래처가 끊기면 누구나 '얼마로 버틸까'부터 계산하게 되는 거죠.
한국에서는 어떻게 하는게 좋을까요? "프리랜서 실업급여"부터 찾아보겠지만, 3.3% 계약만으로는 받기 어렵습니다. 그래서 자격, 고정비, 현금, 대체 제도 순으로 정리했어요.
1. 자격 가르기 - 프리랜서 실업급여 조건은 계약서 이름이 아니라 고용보험 가입 여부예요
3.3%를 떼는 계약이라도 고용보험에 가입한 노무제공자이거나 실질이 근로자로 인정되면 구직급여를 받을 수 있어요.
계약서에 '프리랜서'라고 적혀 있는지는 중요하지 않고, 고용보험에 가입했는지와 일하는 실질이 어떤지를 봐야 하죠.
반대로 고용보험에 가입한 적이 없고 근로자로도 인정되지 않는다면 구직급여 대상이 아닌데요, 그 경우에는 4번의 대체 제도로 넘어가야 해요. 그러니 먼저 내가 어느 쪽인지부터 가르는 게 순서라고 볼 수 있죠.
2. 집 고정비 정리 - 거래처가 끊기면 월세와 보험료를 먼저 줄여요
수입이 끊겨도 월세, 공과금, 통신비, 건강보험료, 국민연금은 그대로 나가기 마련이죠. 이 중 월세는 줄이기 어려우니 손댈 수 있는 쪽은 보험료와 연금일 겁니다.
이 경우 국민연금공단 안내에 의한 '납부예외'를 살펴보는 것도 좋습니다. 사업 중단 및 실직 등으로 보험료를 낼 수 없을 때 가입자 자격은 유지하고 납부만 일시적으로 유예하는 제도인데요, 이 기간은 연금액 산정 기준이 되는 가입 기간에 포함되지 않아서 급여 혜택이 줄어들 수 있어요. 당장 현금이 급하면 쓸 수 있는 수단이지만, 나중에 받을 연금과 맞바꾸는 선택이라는 점은 알고 있어야 해요.
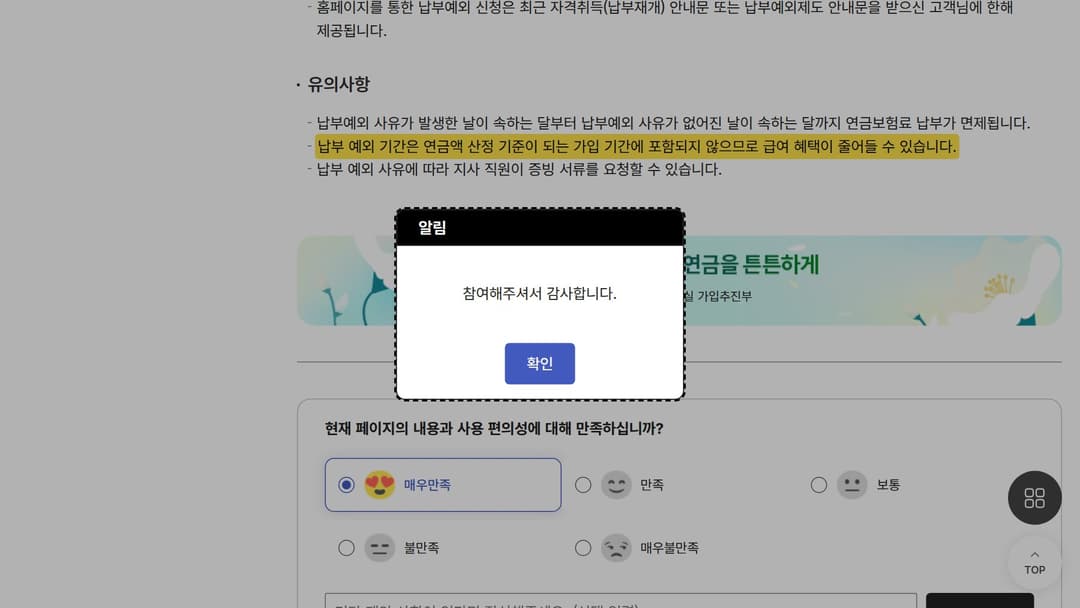
출처: 국민연금공단 납부예외 안내.
3. 현금 버퍼 - 월 120만 원이면 6개월에 720만 원이 필요해요
실업급여가 없다면 저축이 곧 실업급여예요. 한 달 생활비에 버틸 달 수를 곱하면 되고, 월 120만 원이면 6개월에 720만 원이죠.
비교를 위해 구직급여 공식도 볼게요. 고용보험 홈페이지 개인혜택 안내에는 근로자의 구직급여가 '이직 전 평균임금의 60% x 소정급여일수'로 나와 있어요.
소정급여일수는 나이와 가입 기간에 따라 120일에서 270일까지예요. 50세 미만은 120~240일이고, 270일은 50세 이상이거나 장애인일 때만 해당해요.
다만 이 공식은 근로자 기준이라, 고용보험이 없는 프리랜서는 저축이 그 역할을 대신한다고 보고 계산하는 게 마음이 편할겁니다.
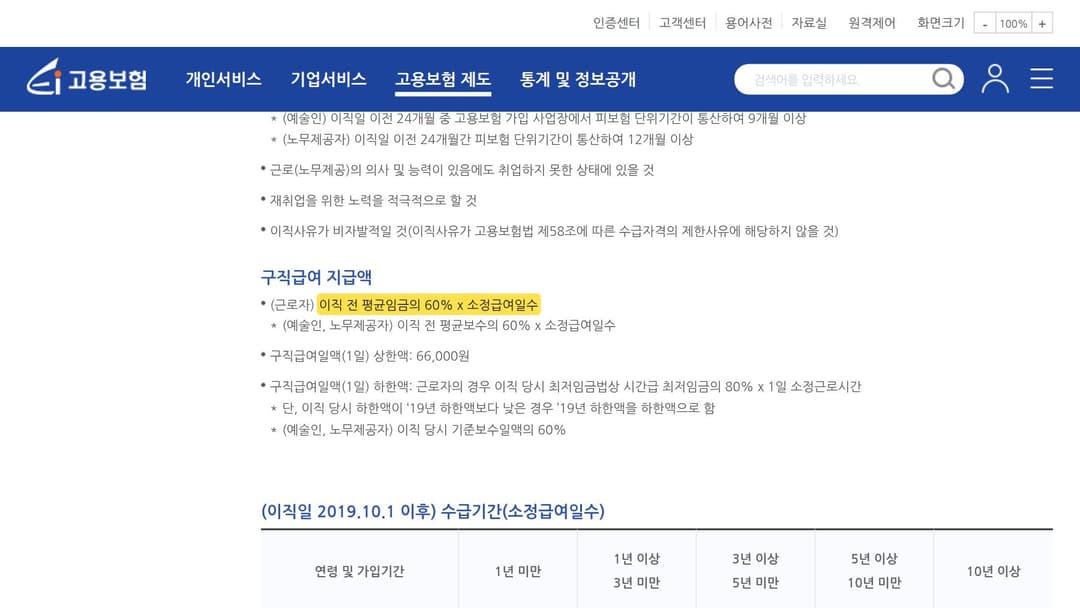
출처: 고용보험 홈페이지 개인혜택 안내.
4. 대체 제도와 최소 수입 - 프리랜서 실업급여 대신 국민취업지원제도를 확인해요
고용보험이 없어도 요건을 맞추면 국민취업지원제도로 구직촉진수당을 받을 수 있어요. 고용24 국민취업지원제도 안내에는 Ⅰ유형 구직촉진수당이 매달 60만 원씩 6개월 동안 지급된다고 나와 있어요.
가구 소득이 중위소득 60% 이하, 재산 4억 원 이하가 기준이고, 청년은 가구 소득 120% 이하, 재산 5억 원 이하예요. 소득·재산 요건은 예산 상황에 따라 달라질 수 있어요. 부양가족 추가분은 18세 이하, 70세 이상, 중증장애인 부양가족일 때 1명당 월 10만 원이고 최대 40만 원이에요.
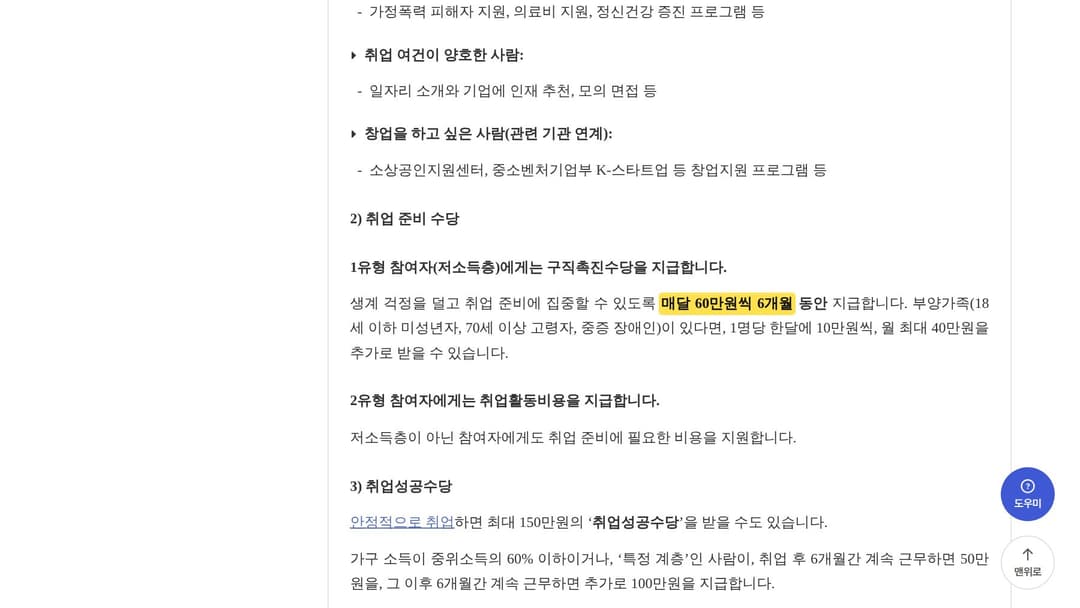
출처: 고용24 국민취업지원제도 제도안내.
프리랜서 소득이 남아 있으면 요건에서 탈락할 수 있으니, 거래처가 완전히 끊긴 시점에 신청 가능한지 따져 보세요. 대신 상담을 받고 구직 활동 기록을 남겨야 해요. 프리랜서로 계속 일감을 찾는 중이라 기록 의무가 부담이면 안 맞아요. 수당은 3번에서 계산한 버퍼를 늘려 주는 몫으로 넣어 보세요.
매달 60만 원이 6개월이면 360만 원이라, 720만 원짜리 버퍼의 절반쯤을 메워 줄 수 있는 방법입니다.